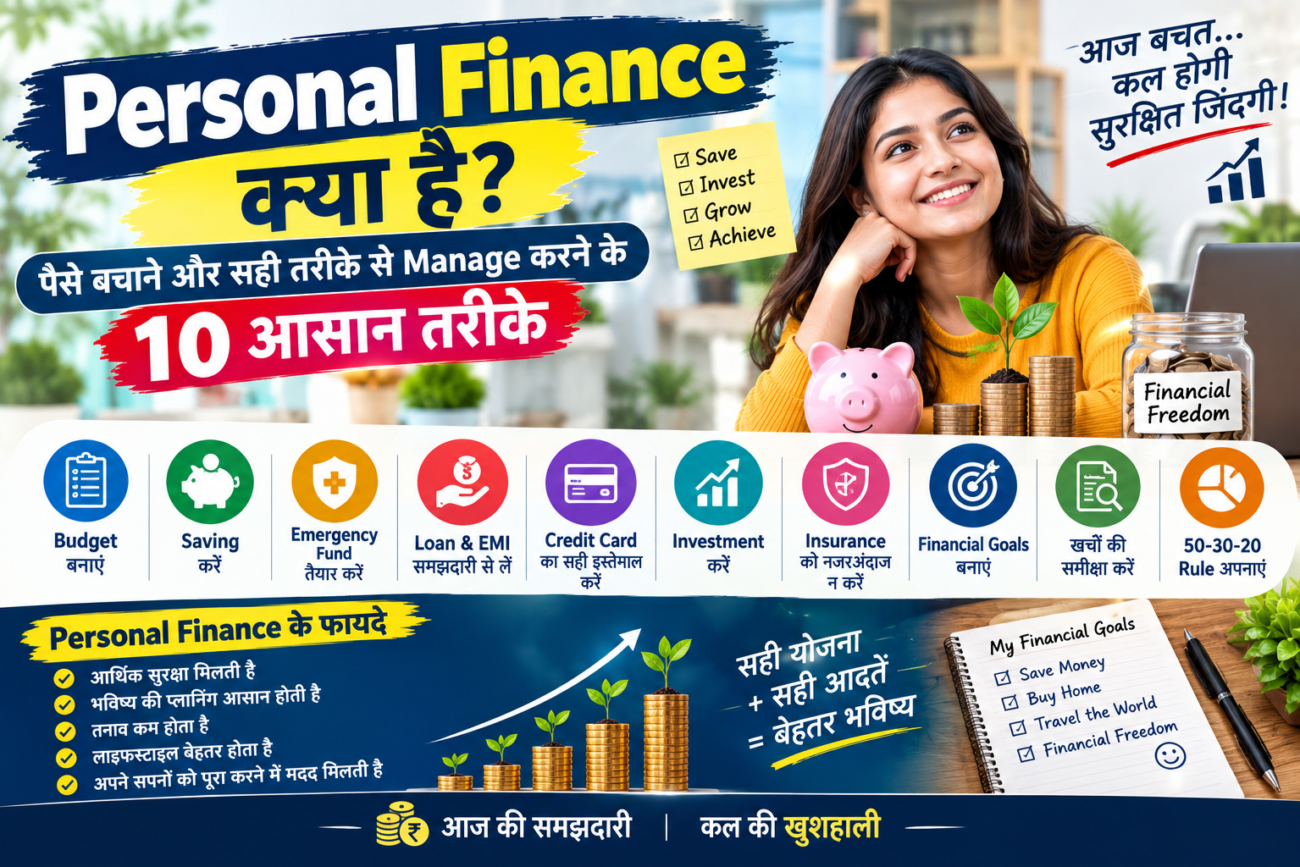
Personal Finance क्या है? पैसे बचाने और Manage करने के 10 आसान तरीके
आज के समय में कमाई करना जितना जरूरी है, उतना ही जरूरी है अपनी कमाई को सही तरीके से Manage करना। बहुत से लोग अच्छी income होने के बावजूद महीने के अंत में पैसे की कमी महसूस करते हैं। इसका मुख्य कारण अक्सर सही financial planning का न होना होता है।
Personal Finance का मतलब है अपनी income, खर्च, savings, investment, insurance और financial goals को सही तरीके से manage करना। अगर आप शुरुआत से ही पैसों की planning करना सीख लें, तो भविष्य में financial problems को कम करने में मदद मिल सकती है।
आइए जानते हैं Personal Finance क्या है और पैसे को बेहतर तरीके से manage करने के 10 आसान तरीके।
Personal Finance क्या है?
Personal Finance का अर्थ है किसी व्यक्ति या परिवार के पैसों का सही प्रबंधन।
इसमें मुख्य रूप से ये चीजें शामिल होती हैं:
- Monthly Income
- Daily और Monthly Expenses
- Savings
- Emergency Fund
- Insurance
- Investment
- Loan और EMI
- Retirement Planning
- Financial Goals
उदाहरण के लिए अगर आपकी monthly income ₹30,000 है, तो आपको यह पता होना चाहिए कि उसमें से कितना पैसा घर के खर्च में जा रहा है, कितना बच रहा है और कितना भविष्य के लिए invest किया जा सकता है।
1. सबसे पहले अपना Budget बनाएं
Personal Finance की शुरुआत Budget बनाने से करनी चाहिए।
हर महीने अपनी income और expenses की list बनाएं। खर्चों को अलग-अलग categories में बांट सकते हैं:
- घर का खर्च
- राशन
- बिजली और मोबाइल बिल
- Travel
- Education
- Shopping
- Entertainment
- EMI
- Investment
- Savings
Budget बनाने से आपको यह पता चलता है कि आपका पैसा कहां खर्च हो रहा है।
2. हर महीने कुछ पैसा Save करें
कमाई शुरू होने के साथ ही saving की आदत बनाना जरूरी है।
अगर आपकी income ₹30,000 है, तो अपनी financial situation के अनुसार हर महीने कुछ राशि अलग रखने की कोशिश कर सकते हैं।
सबसे महत्वपूर्ण बात यह है कि saving की आदत amount से ज्यादा महत्वपूर्ण है।
छोटी saving भी लंबे समय में उपयोगी हो सकती है।
3. Emergency Fund बनाएं
अचानक नौकरी जाने, medical emergency, घर की बड़ी जरूरत या किसी अन्य unexpected expense की स्थिति में Emergency Fund बहुत काम आ सकता है।
इसलिए अपनी financial स्थिति के अनुसार एक अलग emergency savings तैयार करना उपयोगी होता है।
Emergency Fund का पैसा ऐसी जगह रखना चाहिए जहां जरूरत पड़ने पर उसे आसानी से इस्तेमाल किया जा सके।
4. जरूरत और इच्छा में अंतर समझें
Personal Finance में एक महत्वपूर्ण बात है कि Need और Want को अलग-अलग समझें।
उदाहरण:
Need:
- खाना
- घर का जरूरी खर्च
- बिजली का बिल
- जरूरी दवाइयां
- Education
Want:
- महंगा gadget
- अनावश्यक shopping
- बार-बार बाहर खाना
- केवल दिखावे के लिए खरीदारी
हर खर्च से पहले खुद से पूछें—“क्या मुझे इसकी वास्तव में जरूरत है?”
5. Loan और EMI को समझदारी से लें
Loan लेने से पहले अपनी repayment capacity को समझना जरूरी है।
Personal Loan, Home Loan, Car Loan या किसी अन्य loan की EMI आपके monthly budget को प्रभावित कर सकती है।
Loan लेने से पहले इन बातों को देखें:
- Interest Rate
- Processing Fee
- Loan Tenure
- EMI
- Total Repayment
- अन्य applicable charges
केवल कम EMI देखकर loan लेने के बजाय पूरे loan की cost को समझना चाहिए।
6. Credit Card का सही इस्तेमाल करें
Credit Card सुविधाजनक हो सकता है, लेकिन इसका इस्तेमाल सावधानी से करना चाहिए।
अगर आप credit card का bill समय पर नहीं चुकाते हैं, तो interest और अन्य charges लग सकते हैं।
इसलिए जितना संभव हो, उतना ही खर्च करें जितना आप समय पर repay कर सकें।
Credit Card को extra income समझने की गलती नहीं करनी चाहिए।
7. Investment के बारे में सीखें
Saving के साथ-साथ investment को समझना भी जरूरी है।
Investment के अलग-अलग विकल्प हो सकते हैं, जैसे:
- Fixed Deposit
- Recurring Deposit
- Mutual Funds
- Stocks
- Bonds
- Gold
- अन्य investment products
हर investment में risk और return अलग हो सकते हैं। इसलिए किसी भी product में पैसा लगाने से पहले उसके features, charges, risk और अपने financial goals को समझना जरूरी है।
8. Insurance को नजरअंदाज न करें
Financial planning में insurance भी महत्वपूर्ण भूमिका निभा सकता है।
Health Insurance unexpected medical expenses से financial protection देने में मदद कर सकता है। वहीं Life Insurance का उद्देश्य परिवार को financial protection देना हो सकता है।
Insurance को केवल investment के नजरिए से देखने के बजाय उसके actual purpose और policy terms को समझना चाहिए।
9. अपने Financial Goals बनाएं
आपके financial goals स्पष्ट होने चाहिए।
उदाहरण के लिए:
Short-Term Goal:
अगले 1–2 साल में emergency fund बनाना।
Medium-Term Goal:
कुछ वर्षों में car खरीदने के लिए पैसा जमा करना।
Long-Term Goal:
घर खरीदना या retirement के लिए planning करना।
Goal तय होने के बाद saving और investment की planning करना आसान हो जाता है।
10. हर महीने अपने खर्चों की समीक्षा करें
केवल budget बनाना पर्याप्त नहीं है। महीने के अंत में यह भी देखें कि आपने वास्तव में कितना खर्च किया।
अपने आप से ये सवाल पूछें:
- इस महीने सबसे ज्यादा खर्च कहां हुआ?
- कौन-सा खर्च कम किया जा सकता था?
- मैंने कितनी saving की?
- क्या मैंने unnecessary shopping की?
- क्या मेरी EMI budget के अंदर है?
- क्या मेरे financial goals के लिए पर्याप्त पैसा बच रहा है?
इस छोटी-सी monthly review से आपकी financial habits बेहतर हो सकती हैं।
50-30-20 Rule क्या है?
Personal Finance सीखने वालों के बीच 50-30-20 rule एक लोकप्रिय budgeting framework है।
इसमें broadly income को तीन हिस्सों में बांटने का विचार होता है:
- 50% — Needs: जरूरी खर्च
- 30% — Wants: इच्छाओं और lifestyle से जुड़े खर्च
- 20% — Savings/Financial Goals: बचत और financial goals
हालांकि हर व्यक्ति की income, family responsibilities, rent, debt और financial goals अलग होते हैं। इसलिए इसे एक fixed rule मानने के बजाय एक starting framework की तरह देखा जा सकता है।
Personal Finance में सबसे बड़ी गलतियां
पैसों को manage करते समय लोग अक्सर कुछ common mistakes करते हैं:
- बिना budget के खर्च करना
- Emergency Fund न बनाना
- जरूरत से ज्यादा loan लेना
- Credit Card का गलत इस्तेमाल करना
- बिना जानकारी के investment करना
- केवल दूसरों को देखकर investment करना
- Insurance को नजरअंदाज करना
- Financial goals तय न करना
इन गलतियों से बचकर अपनी financial planning को बेहतर बनाया जा सकता है।
निष्कर्ष
Personal Finance केवल ज्यादा पैसा कमाने का नाम नहीं है। यह अपने पैसे को सही तरीके से खर्च करने, बचाने और भविष्य के goals के लिए plan करने की प्रक्रिया है।
अगर आप आज से ही budget बनाना, saving करना, emergency fund तैयार करना और investment के बारे में सीखना शुरू करते हैं, तो अपनी financial planning को धीरे-धीरे बेहतर कर सकते हैं।
याद रखें—पैसा कितना कमाते हैं, यह महत्वपूर्ण है; लेकिन उस पैसे को कैसे manage करते हैं, यह भी उतना ही महत्वपूर्ण है।
नोट: यह लेख सामान्य financial education के लिए है। किसी investment, loan या insurance product को चुनने से पहले उसके terms, risks, charges और अपनी financial situation को ध्यान से समझें।
